Τα οικονομικά της Dorna δεν αποτελούσαν μυστικό καθώς την πολύ χοντρική εικόνα μπορούσε κανείς να την αποκτήσει από το Ισπανικό GAAP, ωστόσο η Liberty Media μας έδωσε τώρα μία λίγο καλύτερη εικόνα, πιο αναλυτική και κυρίως νεότερη με βάση τα έσοδα και το έξοδα της προηγούμενης σεζόν.
Επιβεβαιώσαμε επίσης τον τρόπο υπολογισμού τους καθώς επίσης πως τα MotoGP ήταν μία εταιρεία πολύ ισχυρή αλλά με χρηματοοικονομική αιμορραγία λόγω δανείων, ενώ παράλληλα έχει να σηκώσει και πολύ βαριές αποσβέσεις. Το δεύτερο δεν είναι περίεργο από την στιγμή που έχει στην κατοχή της αεροσκάφη και ένα πολύ ακριβό τμήμα μεταφορών και επικοινωνίας.
Βέβαια ο βαρύς εξοπλισμός μεταφορών και ο εξιδεικευμένος εξοπλισμός μετάδοσης, από τις κάμερες μέχρι τα ελικόπτερα δικαιολογούν μικρό μέρος από το υψηλό, 112 εκατομμύρια που είδαμε. Τα υπόλοιπα δικαιολογούνται από τα άυλα πάγια που έχει, τα δικαιώματα, τα σήματα που διαχειρίζεται, τα συμβόλαια και όλα όσα περιέχονται στο τεράστιο “IP portfolio” που έχει ένας τέτοιος οργανισμός, με τον βαρύ εξοπλισμό να ακολουθεί. Ξεκινάμε από αυτό το νούμερο γιατί δηλώνει υψηλό EBITDA στο 34,8% που είναι ισχυρός δείκτης πως τα πηγαίνει εξαιρετικά. Στο 15-30% θα ήταν ικανοποιητικά, όμως με σχεδόν 35% η εικόνα είναι υγιέστατη.
Υπάρχουν επίσης και απώλειες 54 εκατομμυρίων που φανερώνουν υψηλό δανεισμό, χορηγίες αλλά και συναλλαγματικές επιβαρύνσεις καθότι μεγάλο μέρος των εσόδων έρχεται μέσα από πολλά και διαφορετικά νομίσματα.
Δηλώνει επίσης CapEx (Capital Expenditures) 7 εκατομμύρια που για εταιρεία media όπως κατά βάση είναι η Dorna, είναι ένα φυσιολογικό νούμερο καθώς το βασικό της περιουσιακό στοιχείο είναι το IP και έτσι καταλήγει σε ζημιές 12 εκατομμυρίων.
Η εικόνα για κάποιον που ξέρει τα MotoGP δείχνει πως η Liberty Media πήρε μία υγιέστατη αλλά φορτωμένη εταιρεία και οι αιτίες φορτώματος μπορεί να μην φαίνονται, αλλά εικάζει κανείς από την κερδοφορία των υπολοίπων ετών πως έγινε για να πάρουν μία μεγαλοπρεπή έξοδο οι μέτοχοι.
Τα ποσοστά πριν και μετά την αγοραπωλησία είναι τα εξής:
MotoGP Management: 21% (δλδ: Carmelo και Carlos Ezpeleta, Dan Rossomondo και Enrigue Aldama)
Μέτοχοι που ρευστοποιούν: 79%
Μετά την πώληση η Liberty αποκτά όλες τις μετοχές των μετόχων με την MotoGP Management να χάνει ένα 5% οπότε η ιδιοκτησία των MotoGP διαμορφώνεται από εδώ και πέρα ως:
MotoGP Management: 16%
Liberty Media: 84%
Τι μοιράζονται λοιπόν όλοι αυτοί;
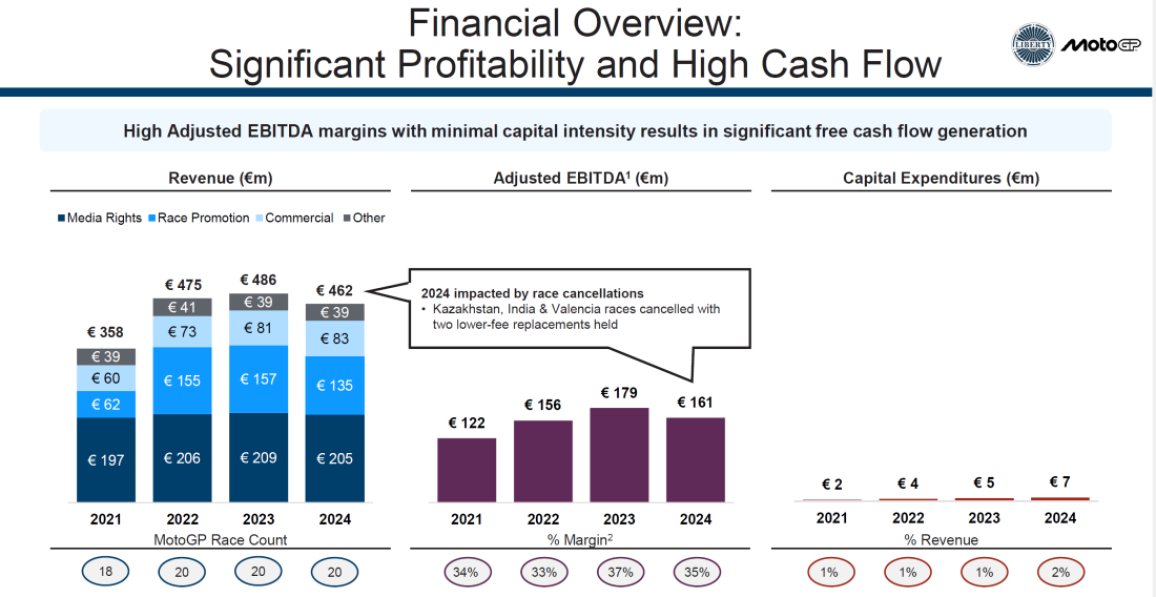
Το 2024 έκλεισε με έσοδα 462.000.000 Ευρώ
Από αυτά, τα 205 εκατομμύρια έρχονται από τα τηλεοπτικά δικαιώματα. Τα δικαιώματα αυτά δίνουν 117 εταιρείες από όλο τον κόσμο με συμβόλαια αποκλειστικότητας που κυμαίνονται από τρία έως πέντε χρόνια. Το συμβόλαιο δεν είναι κλειστό και προβλέπει αύξηση κόστους από 3 έως 7% ανά έτος. Οι 117 εταιρείες καλύπτουν 200 χώρες και 677 εκατομμύρια θεατές. Μεταξύ τους οι πιο σημαντικοί για την Dorna είναι το DAZN, FOX Sports, ESPN, SKY, Canal+
Το τελευταίο νούμερο, οι 677 εκατομμύρια θεατές, δικαιολογεί το επόμενο έσοδο που είναι οι χορηγίες, όπως η TISSOT, η MICHELIN, η RedBull και η Monster, η QATAR που έχει κάνει και leasing τα αεροσκάφη που λέγαμε στην αρχή αλλά έχει και μέρος των μεταφορών των ομάδων. Αυτό το έσοδο ανέρχεται στα 83 εκατομμύρια.
Μεγαλύτερο είναι το έσοδο από εκείνους που διαχειρίζονται τις πίστες. Το ποσό αυτό ανέρχεται σε 135 εκατομμύρια: Το 53% έρχεται από την Ευρώπη, 23% από την Ασία, 7% από την Αμερική και 17% από τον υπόλοιπο κόσμο. Κάπως έτσι μπορεί να υπολογίσει κανείς χοντρικά και πόσο χρεώνονται οι διαφορετικές πίστες!
Τα συμβόλαια εδώ κυμαίνονται από 5 έως 10 χρόνια και περιλαμβάνουν αυξήσεις από 3 έως 5% για τους 22 διαφορετικούς αντιπρόσωπους. Αυτοί μπορεί να είναι είτε διαχειριστές μίας πίστας που με την σειρά τους πληρώνουν στην ιδιοκτησία ετήσιο ενοίκιο, είτε και κρατική υπηρεσία που την διαχειρίζεται άμεσα και όχι έμμεσα, όπως γίνεται σε αρκετά κράτη με όραμα. Να άλλος ένα λόγος που δεν θα δούμε ποτέ κάτι αντίστοιχο στην Ελλάδα, καθώς κάθε εξαγγελία για ελληνικό MotoGP που έχουμε καταγράψει έως τώρα, ήταν ξεκάθαρα με τρόπο που φανερώνει αρπαχτή.
Μας μένει τώρα ένα αρκετά μεγάλο ποσό, 39 εκατομμυρίων που είναι «άλλα έσοδα», για να συμπληρώσουμε τα 462 εκατομμύρια. Αυτά είναι οι συνδρομές που έχει απευθείας η Dorna με το κοινό, το ηλεκτρονικό της κατάστημα, τα αναμνηστικά κτλ.
Μία μικρή πτώση διακρίνεται στο παρακάτω διάγραμμα για το 2024, που όπως ξεκαθαρίζεται και στην φωτογραφία αυτό οφείλεται στην απώλεια εσόδων από συμβόλαια τελευταίας στιγμής με νέες πίστες σε αντικατάσταση των αγώνων που χάθηκαν. Η μεγάλη άνοδος που παρατηρείται μεταξύ 2021 και 2022 οφείλεται στην προσθήκη αγώνων, που είναι άλλη μία εξήγηση για τους λόγους που αυτός έγινε.
Αν είχαμε μάλιστα ξεχωριστά τα έσοδα από τα συμβόλαια που έφερε η αλλαγή με την έλευση του Sprint, τότε θα αποτυπωνόταν καλύτερα το κέρδος που απέφερε αυτή η κίνηση.
Στα έξοδα επίσης έχουμε μία ξεκάθαρη ανάλυση. Εκεί βλέπουμε πως το 50% πηγαίνει στην διοργάνωση των αγώνων, σε ομάδες και κατασκευαστές καθώς η Dorna επιστρέφει σε αυτές ένα μέρος των εσόδων της που λίγο μετριάζει το υψηλό κόστος της συμμετοχής τους. Οι μεταφορές, το κόστος παραγωγής και η πληρωμή στην FIM αποτυπώνουν το 50%. Η μισθοδοσία, κυρίως αυτή, αποτυπώνεται ξεχωριστά και ανέρχεται στο 16%.
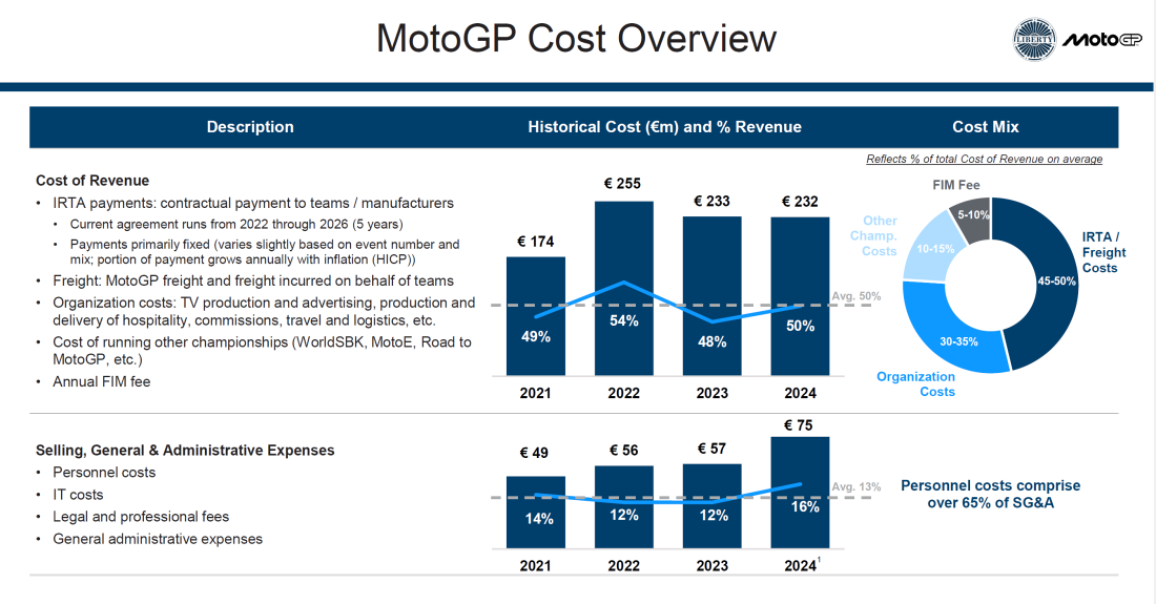
Που σημαίνει πως έτσι φτάνουμε στα 161 εκατομμύρια που αναφέρθηκαν στην αρχή προ φόρων κτλ και καταλήγουν σε ζημιά 12 εκατομμυρίων, μειωμένη από 28εκ.Ευρώ το 2023, 8 το 2022 και 38 το 2021 που λόγω πανδημίας και περιορισμών ήταν σημαντικά αυξημένα τα κόστη και περιορισμένα τα έσοδα.
Το portfolio της Dorna περιλαμβάνει τις εξής διοργανώσεις συνολικά:
MotoGP / Moto2 / Moto3
WSBK
WorldWCR (Women Championship)
MotoE
JuniorGP
RedBull Rookies Cup
Asia Talent Cup
British Talent Cup
Northern Talent Cup
MiniGP World Series
Όλα αυτά δείχνουν πως η Liberty Media που έχει το 100% της F1 και τώρα το 84% των MotoGP, απέκτησε ένα υγιές και λειτουργικό μοντέλο με αρκετά θετική εικόνα και με υψηλή ρευστότητα, παρά τις ζημιές.
Ακόμη και αν δεν εφαρμόσει οικονομίες κλίμακας καθώς ορισμένα από τα έξοδα μπορεί να περιοριστούν χωρίς αλλαγές στον τρόπο λειτουργίας, η Liberty Media θα δει άμεσα αποτελέσματα από την κίνησή της αυτή. Μόνο τις συναλλαγματικές αλλαγές να περιορίσει καθώς δραστηριοποιείται ήδη στις περισσότερες από τις χώρες, θα βελτιώσει έναν από τους δείκτες.
Δεν φανταζόμαστε πως είχε κανείς απορία για το αν είναι επικερδής επιχείρηση τα MotoGP και παρά τις ζημιές που φούσκωσαν πριν την πώλησή τους, τα νούμερα δεν παύουν να δείχνουν πως δεν υπάρχουν κόκκινες σημαίες και ήταν μία συμφέρουσα κίνηση.
Φτάνουμε επίσης στο σημείο να ευχόμαστε να αλλάξουν όσα λιγότερα γίνεται, στην αλλαγή από την Dorna στην Liberty, κυρίως γιατί ο πρότερος βίος τους στην F1 έχει δημιουργήσει ερωτηματικά, ιδιαίτερα με τον τρόπο που οι ομάδες επεμβαίνουν στους οδηγούς. Προς το παρόν τα πράγματα είναι πολύ διαφορετικά στα MotoGP και φυσικά έτσι πρέπει να παραμείνουν.
Μακάρι η επόμενη κίνηση της Liberty να είναι αντί για αλλαγές στον τρόπο λειτουργίας, να είναι μία επένδυση για διευκόλυνση νέων ομάδων και νέων κατασκευαστών ή επιστροφή παλαιότερων...