Ασφάλιση μοτοσυκλέτας για φυσικές καταστροφές: Δεν ισχύει η υποχρεωτικότητα - Γράφουν μισές αλήθειες

Στην κρίση του ασφαλισμένου η ενεργοποίηση της κάλυψης - Με συνέπειες ωστόσο αν γίνει το κακό
Ασφάλιση μοτοσυκλέτας για φυσικές καταστροφές 2025
Από τον

Θοδωρή Ξύδη

14/5/2025

Η υποχρεωτική ασφαλιστική κάλυψη των δικύκλων και γενικότερα των οχημάτων στην Ελλάδα για φυσικές καταστροφές έγινε μέσα σε μία μέρα φλέγον ζήτημα στα ελληνικά ΜΜΕ για λάθος λόγους. Ας δούμε μαζί τι ισχύει στην πραγματικότητα.

Περισσότερες καλύψεις έρχονται να επιβληθούν στην ασφάλιση ενός δικύκλου και γενικότερα ενός οχήματος αφού από τις αρχές του καλοκαιριού θα πρέπει να ασφαλίζονται υποχρεωτικά όλα τα οχήματα στην ελληνική επικράτεια και για φυσικές καταστροφές, συγκεκριμένα από την 1η Ιουνίου. Τουλάχιστον έτσι θέλουν να πιστεύουμε. 

Είμαστε σίγουροι ότι τη λέξη "υποχρεωτική" τη διαβάσατε ή την ακούσατε στους τίτλους του 99% της σχετικής ειδησεογραφίας από ΜΜΕ που είτε παίζουν το παιχνίδι των ασφαλιστικών είτε ο/η συντάκτης/τρια που ανέλαβε να ενημερώσει σχετικά το κοινό απλά περιορίστηκε στην ανάγνωση και αναμετάδοση του σχετικού δελτίου Τύπου χωρίς να ρίξει μισή ματιά παραπάνω. Ούτως ή άλλως καλύπτεται εντός και εκτός εισαγωγικών για την επιλογή του αφού και στον σχετικό νόμο 5116/2024 διευκρινίζεται ότι "Ο κύριος ή κάτοχος αυτοκινήτου οχήματος κατά την έννοια της περ. α) του άρθρου 1 του π.δ. 237/1986 (Α' 110), με τόπο συνήθους στάθμευσης στην Ελλάδα, πέραν των υποχρεώσεων ασφάλισης κατά το ανωτέρω προεδρικό διάταγμα, υποχρεούται να καλύπτει με ασφάλιση το όχημά του και έναντι των κινδύνων από δασική πυρκαγιά και από πλημμύρα..."
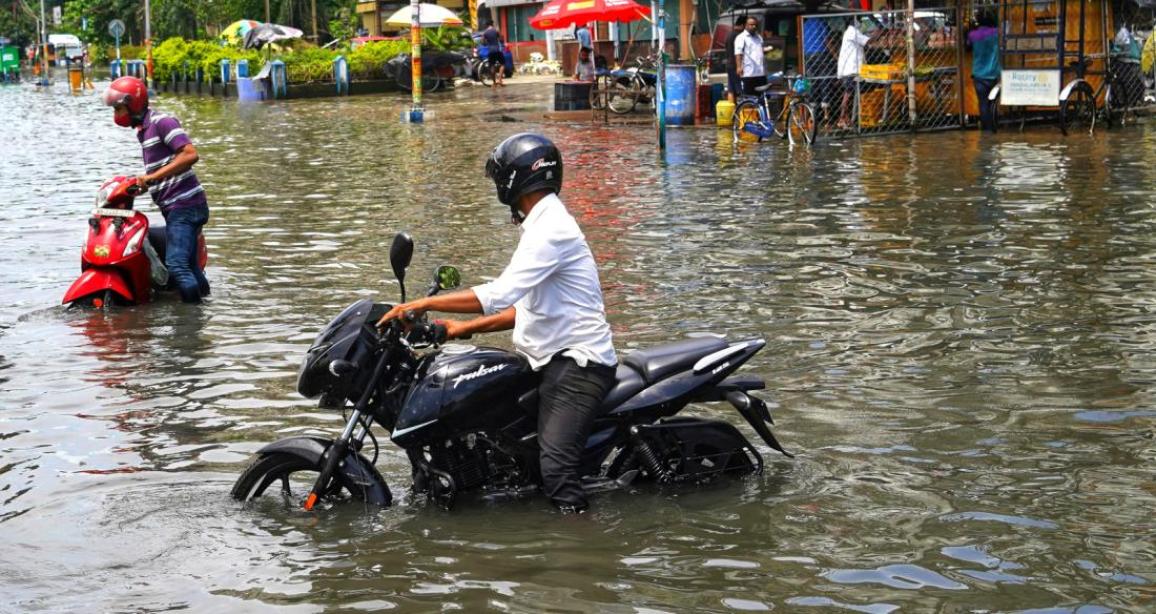
Ασφάλιση μοτοσυκλέτας για φυσικές καταστροφές 2025

"Και αν δεν το ασφαλίσω για φυσικές καταστροφές τι γίνεται;", θα ρωτήσετε. Η απάντηση είναι: "Τίποτα!". Στην πραγματικότητα και από τη στιγμή που δεν υπάρχει κάποιου είδους ποινή για εκείνον που θα επιλέξει να μην ασφαλίσει τη μοτοσυκλέτα ή οποιοδήποτε άλλο όχημα έχει στην κατοχή του για φυσικές καταστροφές τότε δεν χρειάζεται και να το κάνει. Ωστόσο σε περίπτωση που γίνει φυσική καταστροφή και ένα όχημα υποστεί ζημιές, ο κάτοχός που δεν το έχει ασφαλίσει ανάλογα, βάσει του νόμου εξαιρείται "από κάθε επιχορήγηση κρατικής αρωγής για τα οχήματα που δεν έχουν ασφαλιστεί σύμφωνα με την παρ. 1", την οποία και διαβάσατε πιο πάνω. Έτσι το κράτος μοιάζει να τιμωρεί όσους δεν θα ασφαλίσουν το όχημά τους, ενώ επιβραβεύει με κρατική αρωγή εκείνους που δεν τη χρειάζονται αφού το έχουν ήδη ασφαλίσει, προσπαθώντας έτσι να εξαναγκάσει το κοινό να το κάνει. Ίσως μάλιστα αφαιρέσει το δικαίωμα της κρατικής αρωγής που κάποιος δικαιούται για το σπίτι του, αν ανακαλύψει ότι το όχημά του δεν είχε ασφαλιστεί ανάλογα.

Επίσης, όπως καταλαβαίνετε δεν είναι υποχρεωτική η κάλυψη για φυσικές καταστροφές ούτε για τα οχήματα που βρίσκονται σε διοικητική ακινησία. Σε κάθε περίπτωση η κάλυψη γίνεται βάσει της τρέχουσας εμπορικής αξίας του οχήματος και στην πλειοψηφία των περιπτώσεων το κόστος αναμένεται μικρό για τον ασφαλισμένο, αφού όπως γνωρίζετε, ειδικά στα αυτοκίνητα έχουμε τον πλέον γερασμένο στόλο στην ΕΕ.

Η μόνη -προς το παρόν τουλάχιστον- περίπτωση που η κάλυψη για φυσικές καταστροφές -και σεισμό- είναι υποχρεωτική είναι για τις εταιρείες που έχουν ετήσιο τζίρο από 500.000 ευρώ και πάνω, καθώς υπάρχει πρόστιμο ύψους 10.000 ευρώ, ενώ αν στα περιουσιακά τους στοιχεία περιλαμβάνονται και οχήματα τότε δεν θα λάβουν για αυτά κρατική αρωγή σε περίπτωση φυσικής καταστροφής.

Οι ασφαλιστικές εταιρείες έχουν ήδη έτοιμα τα νέα ασφαλιστήρια με προεπιλεγμένες τις καλύψεις για φυσικές καταστροφές και εσείς αυτό που πρέπει να θυμάστε από τη μεριά σας ως κάτοχοι είναι ότι έχετε το δικαίωμα να μην τις επιλέξετε αναλογιζόμενοι βέβαια και τις πιθανότητες (και τις συνέπειες) να βρεθεί η μοτοσυκλέτα σας καμένη από πυρκαγιά ή "πνιγμένη". Υπάρχει και το ενδεχόμενο του σεισμού, ο οποίος αν και πολύ πιο συχνός από οποιαδήποτε άλλη φυσική καταστροφή στην Ελλάδα, δεν περιλαμβάνεται στον νόμο, αν και οι ασφαλιστικές έχουν προβλέψει και για αυτόν.

Αυτό που δεν προβλέφθηκε επίσης και προς το παρόν δεν έχει γίνει κάποιος λόγος από τη μεριά των ασφαλιστικών είναι να μειωθούν οι χρεώσεις στις υπόλοιπες κατηγορίες του ασφαλιστηρίου ώστε να μην μετακυλήσει η αύξηση στο κοινό. Ο όγκος των οχημάτων που αναμένεται να ασφαλιστούν θα είναι τεράστιος -πολύ και ζεστό χρήμα θα μπει στα ταμεία τους- και στην πραγματικότητα, σε περίπτωση φυσικής καταστροφής, μόνο ένας πολύ μικρός αριθμός οχημάτων ενδέχεται να επηρεαστεί από αυτή και να χρειαστεί οι ασφαλιστικές να καταβάλλουν αποζημίωση.

Σε κάθε περίπτωση τώρα γνωρίζετε ότι δεν είστε υποχρεωμένοι να ασφαλίσετε τη μοτοσυκλέτα σας, το σκούτερ ή το παπί σας για φυσικές καταστροφές από την 1η του Ιούνη. Εξαναγκασμένοι ίσως...

MotoCAP: Βήματα πίσω κάνει ο προστατευτικός ρουχισμός αναβάτη - Τι δείχνουν οι δοκιμές ασφάλειας

Μειώνεται αντί να αυξάνεται η αντοχή των υλικών στην τριβή σε πολλές περιπτώσεις – Γιατί γίνεται αυτό
MotoCAP αξιολόγηση προστατευτικού εξοπλισμού αναβάτη
Από τον

Θοδωρή Ξύδη

1/9/2026

Χωρίς να κρούει τον κώδωνα του κινδύνου ο ανεξάρτητος οργανισμός αξιολόγησης προστατευτικού ρουχισμού μοτοσυκλέτας MotoCAP από την Αυστραλία αναφέρει ότι πληθαίνουν τα παραδείγματα προϊόντων που προσφέρουν λιγότερη προστασία στις νεότερες εκδόσεις τους από εκείνη που είχαν όταν παρουσιάστηκαν αρχικά.

Ο MotoCAP (Motorcycle Clothing Assessment Program), είναι ο πρώτος ανεξάρτητος οργανισμός αξιολόγησης προστατευτικού ρουχισμού μοτοσυκλέτας στον κόσμο, αναφορικά με τα επίπεδα ασφάλειας και άνεσης που παρέχουν. Δημιουργήθηκε στην Αυστραλία και τη Νέα Ζηλανδία από μια κοινοπραξία κυβερνητικών φορέων, λεσχών μοτοσικλέτας και οργανισμών οδικής ασφάλειας και είναι αναγνωρισμένο και από τη FIM, ενώ έχει δοκιμάσει περισσότερα από 1.000 προϊόντα από το 2019 που ξεκίνησε μέχρι σήμερα. Μαζί με τον MotoCAP είναι και ο Consumer Rating & Assessment of Safety Helmets (CRASH), ο οποίος αξιολογεί την προστασία που προσφέρουν τα κράνη. 

Από την εφαρμογή της ευρωπαϊκής οδηγίας EN17092 το 2020, ο ανεξάρτητος οργανισμός έχει παρατηρήσει στις δοκιμές του ότι πολλά από τα προϊόντα έχουν πλέον χαμηλότερη αντίσταση στην τριβή σε σχέση με εκείνη που είχαν όταν πρωτοπαρουσιάστηκαν προσφέροντας έτσι χαμηλότερο επίπεδο προστασίας. Αυτό γιατί ίδιοι οι κατασκευαστές έχουν επανασχεδιάσει κάποια από τα προϊόντα τους χρησιμοποιώντας ελαφρύτερα και πιο λεπτά υλικά ώστε να προσφέρουν περισσότερη άνεση στον αναβάτη, η οποία είναι επίσης εξαιρετικά σημαντική για την ασφάλειά του αφού έλλειψη άνεσης μπορεί να προκαλέσει απώλεια συγκέντρωσης κατά την οδήγηση και κατά συνέπεια αυτό να αυξήσει την πιθανότητα εμπλοκής σε κάποιο ατύχημα. Η επανασχεδίαση γίνεται βέβαια και για μείωση του κόστους αφού λιγότερα υλικά (ελαφρύτερα υφάσματα για παράδειγμα σε μπουφάν και παντελόνια) σημαίνει αυτόματα και μικρότερο κόστος για τους κατασκευαστές.

Τα εν λόγω προϊόντα εξακολουθούν να υπερκαλύπτουν τις απαιτήσεις του ευρωπαϊκού EN17092, ωστόσο τα δεδομένα από τις δοκιμές ασφάλειας φέρνουν τα αποτελέσματα πιο κοντά στο επιτρεπτό όριο σε σχέση με πριν και αυτό δείχνει ότι σε περίπτωση πτώσης αυτά τα προϊόντα δεν είναι το ίδιο ανθεκτικά όπως ήταν πριν από λίγα μόλις χρόνια.

MotoCAP αξιολόγηση εξοπλισμού αναβάτη

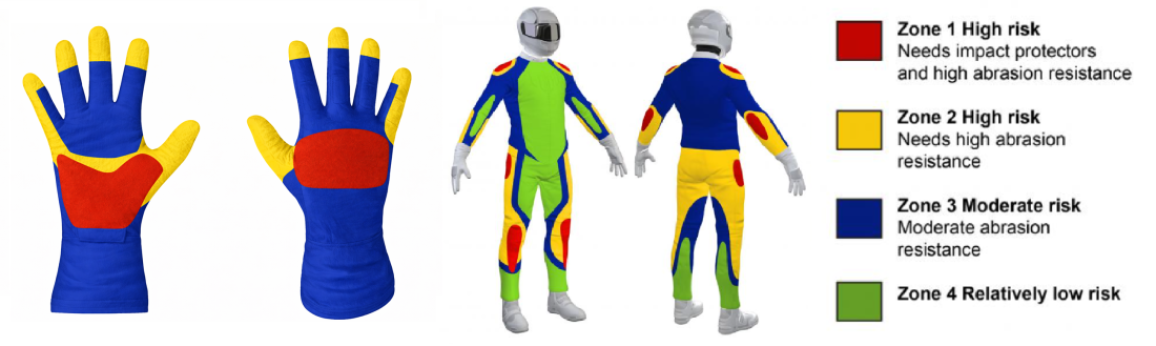
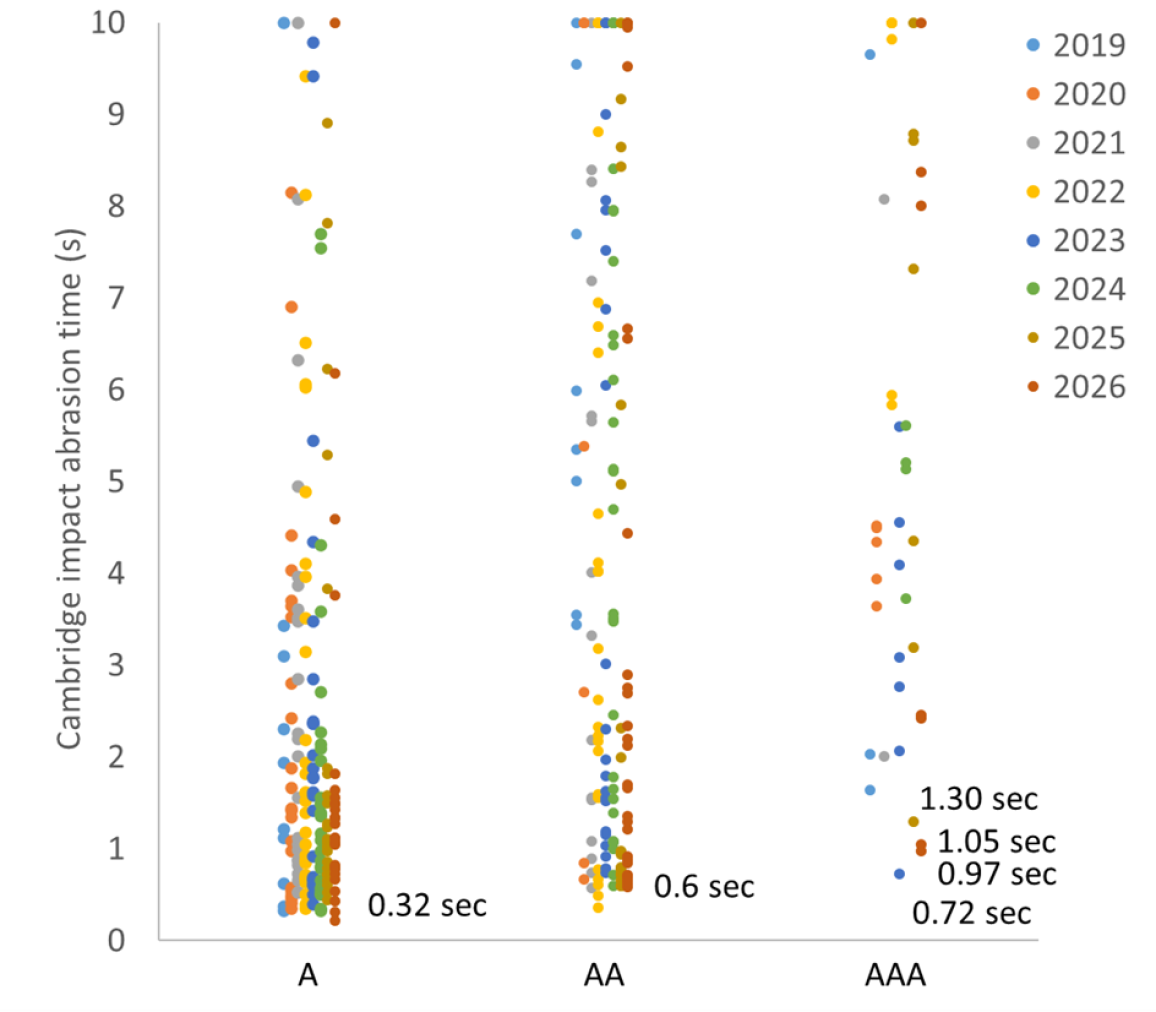
Χαρακτηριστικό είναι το γράφημα που ακολουθεί και δείχνει την... οπισθοδρόμηση σε επίπεδο ασφάλειας που προσφέρει ο προστατευτικός ρουχισμός μέσα στα χρόνια. Δείτε πόσες σκουρόχρωμες καφέ τελείες (δοκιμές 2026) βρίσκονται κοντά στη βάση των δύο αξόνων και πόσες στην κορυφή. Τελείες που τοποθετούνται με βάση την αντοχή στην τριβή ενός υλικού σε διάρκεια χρόνου, με τον οριζόντιο άξονα να δείχνει και τη συνολική βαθμολογία και τον κάθετο τη διάρκεια αντοχής του υλικού στην τριβή σε ζώνες υψηλού ρίσκου, όπως είναι για παράδειγμα τα γόνατα, οι παλάμες, οι ώμοι και οι γοφοί (δείτε τη σχετική εικόνα πάνω). 

MotoCAP αξιολόγηση εξοπλισμού

Τα πράγματα είναι ίσως πιο ξεκάθαρα στη δεύτερη στήλη που σχηματίζεται, αξιολόγησης "ΑΑ", όπου τα περισσότερα νέα προϊόντα (δοκιμές 2026) βρίσκονται κοντά στη βάση, ενώ στη μέση της στήλης έχουμε περισσότερα προϊόντα που δοκιμάστηκαν από το 2019 έως το 2024. Και στις δύο αυτές στήλες τα περισσότερα προϊόντα αντέχουν στην τριβή λιγότερο από ένα δευτερόλεπτο πριν τρυπήσουν με τον οργανισμό να θεωρεί αποδεκτή μια τιμή κοντά στα τρία δευτερόλεπτα και ένα αποτέλεσμα κρίνεται "καλό" όταν η αντοχή ξεπερνά τα 5,6 δευτερόλεπτα. Ως σημείο αναφοράς ο MotoCAP δίνει και την αντοχή συμβατικού παντελονιού Denim γνωστής εταιρείας, το οποίο αντέχει στην τριβή 0,4-0,6 δλ. στις δοκιμές του οργανισμού.

Ο οργανισμός χρησιμοποιεί και πιο απτό παράδειγμα αναφέροντας συγκεκριμένο προϊόν -χωρίς να το κατονομάζει- το οποίο είχε αντοχή στην τριβή που έφτανε τα 3,7 δευτερόλεπτα όταν παρουσιάστηκε και νεότερες εκδοχές του έριξαν αυτή την τιμή στο 1,2 δευτερόλεπτο χωρίς παράλληλα να αλλάξει η τιμή του προϊόντος στο ράφι.

Με δύο "Α" ο MotoCAP αξιολογεί τα προϊόντα που προσφέρουν επίπεδο ασφάλειας που χρειάζεται για να κινηθεί κανείς σε δρόμους εκτός πόλης όπου ο συντελεστής τριβής είναι υψηλότερος και χρειάζονται υλικά υψηλότερης αντοχής για το απαιτούμενο επίπεδο ασφάλειας. Προϊόντα με ένα "A" είναι καλύτερο να χρησιμοποιούνται σε αστικό περιβάλλον όπου ο συντελεστής τριβής είναι χαμηλότερος, οπότε μικρότερη είναι και η πιθανότητα να τρυπήσει, για παράδειγμα, ένα μπουφάν που τρίβεται στην άσφαλτο. Με "ΑΑΑ" αξιολογείται ο ρουχισμός που προσφέρει ακόμη πιο υψηλό επίπεδο προστασίας στην τριβή.

Σε αυτό το σημείο πρέπει να πούμε ότι ο οργανισμός αναφέρεται συγκεκριμένα σε δρόμους που έχουν άσφαλτο (Bitumen) και πιο χοντρό χαλίκι από αυτό που χρησιμοποιείται στους ευρωπαϊκούς δρόμους (Chip Seal), οι οποίοι έχουν πιο άγρια επιφάνεια και έχουν 4,5 υψηλότερο συντελεστή τριβής από έναν συμβατικό ασφαλτοστρωμένο δρόμο. Να σημειωθεί επίσης πως οι κατασκευαστές σαφώς και έχουν το δικαίωμα να επανασχεδιάσουν τον προστατευτικό ρουχισμό που διαθέτουν ώστε να προσφέρει αυτός χαμηλότερο επίπεδο προστασίας, κάτι που δεν είναι επιχειρηματικά μεμπτό (ηθικά όμως;) εφόσον το προϊόν εξακολουθεί να υπερκαλύπτει τα όρια που έχουν τεθεί στις δοκιμές ασφάλειας.

Ο MotoCAP αναφέρει επίσης ότι οι κατασκευαστές προχωρούν σε αυτή την ενέργεια γιατί τα όρια για το EN17092 είναι χαμηλά και αυτό τους επιτρέπει να μειώσουν το κόστος για τους ίδιους αφαιρώντας επίπεδα προστασίας χωρίς να διακινδυνεύουν κακή αξιολόγηση. Από την άλλη όμως όχι μόνο δεν βελτιώνουν το επίπεδο ασφάλειας αλλά το κατεβάζουν κιόλας.