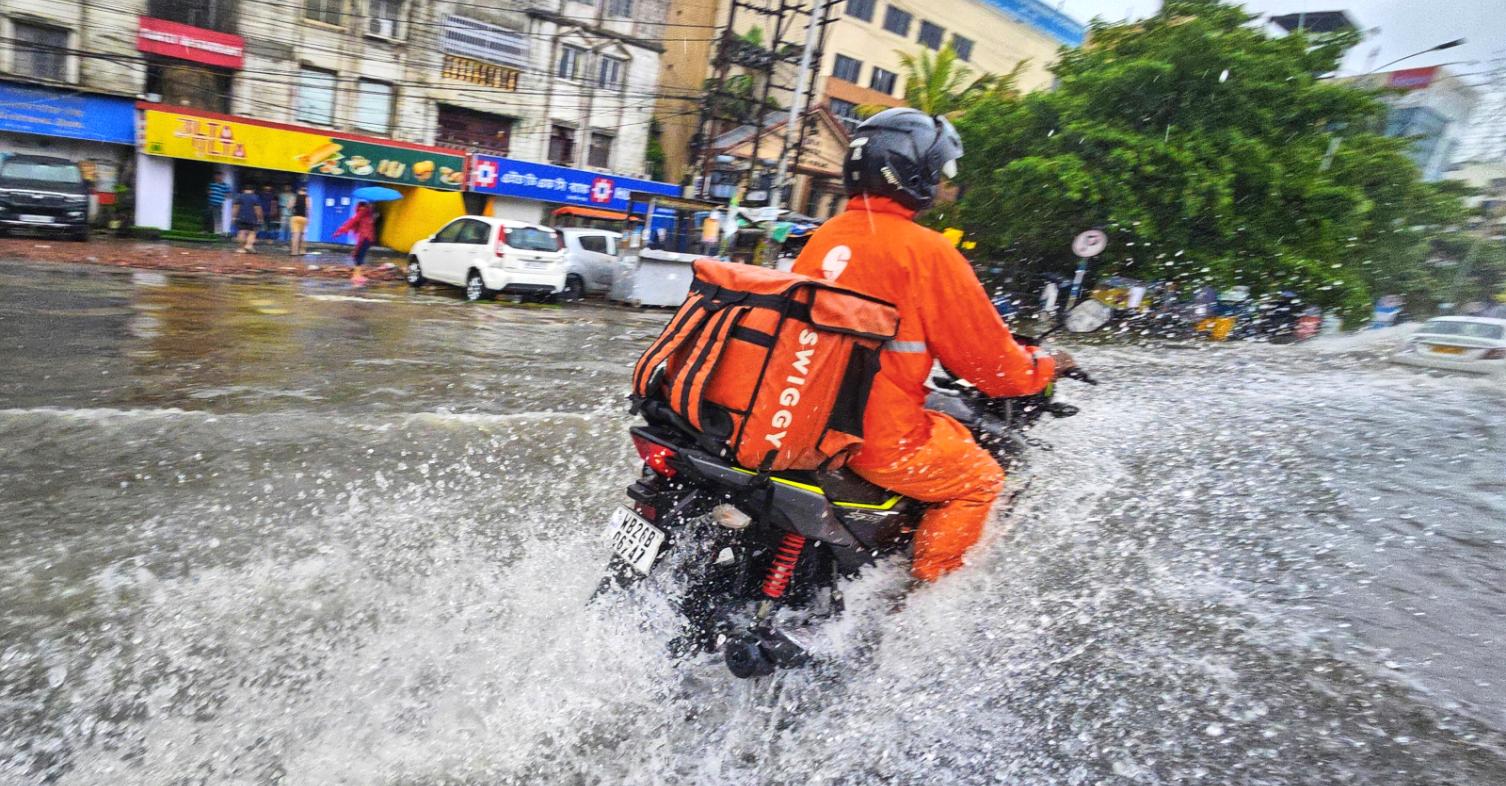
Η υποχρεωτική ασφαλιστική κάλυψη των δικύκλων και γενικότερα των οχημάτων στην Ελλάδα για φυσικές καταστροφές έγινε μέσα σε μία μέρα φλέγον ζήτημα στα ελληνικά ΜΜΕ για λάθος λόγους. Ας δούμε μαζί τι ισχύει στην πραγματικότητα.
Περισσότερες καλύψεις έρχονται να επιβληθούν στην ασφάλιση ενός δικύκλου και γενικότερα ενός οχήματος αφού από τις αρχές του καλοκαιριού θα πρέπει να ασφαλίζονται υποχρεωτικά όλα τα οχήματα στην ελληνική επικράτεια και για φυσικές καταστροφές, συγκεκριμένα από την 1η Ιουνίου. Τουλάχιστον έτσι θέλουν να πιστεύουμε.
Είμαστε σίγουροι ότι τη λέξη "υποχρεωτική" τη διαβάσατε ή την ακούσατε στους τίτλους του 99% της σχετικής ειδησεογραφίας από ΜΜΕ που είτε παίζουν το παιχνίδι των ασφαλιστικών είτε ο/η συντάκτης/τρια που ανέλαβε να ενημερώσει σχετικά το κοινό απλά περιορίστηκε στην ανάγνωση και αναμετάδοση του σχετικού δελτίου Τύπου χωρίς να ρίξει μισή ματιά παραπάνω. Ούτως ή άλλως καλύπτεται εντός και εκτός εισαγωγικών για την επιλογή του αφού και στον σχετικό νόμο 5116/2024 διευκρινίζεται ότι "Ο κύριος ή κάτοχος αυτοκινήτου οχήματος κατά την έννοια της περ. α) του άρθρου 1 του π.δ. 237/1986 (Α' 110), με τόπο συνήθους στάθμευσης στην Ελλάδα, πέραν των υποχρεώσεων ασφάλισης κατά το ανωτέρω προεδρικό διάταγμα, υποχρεούται να καλύπτει με ασφάλιση το όχημά του και έναντι των κινδύνων από δασική πυρκαγιά και από πλημμύρα..."
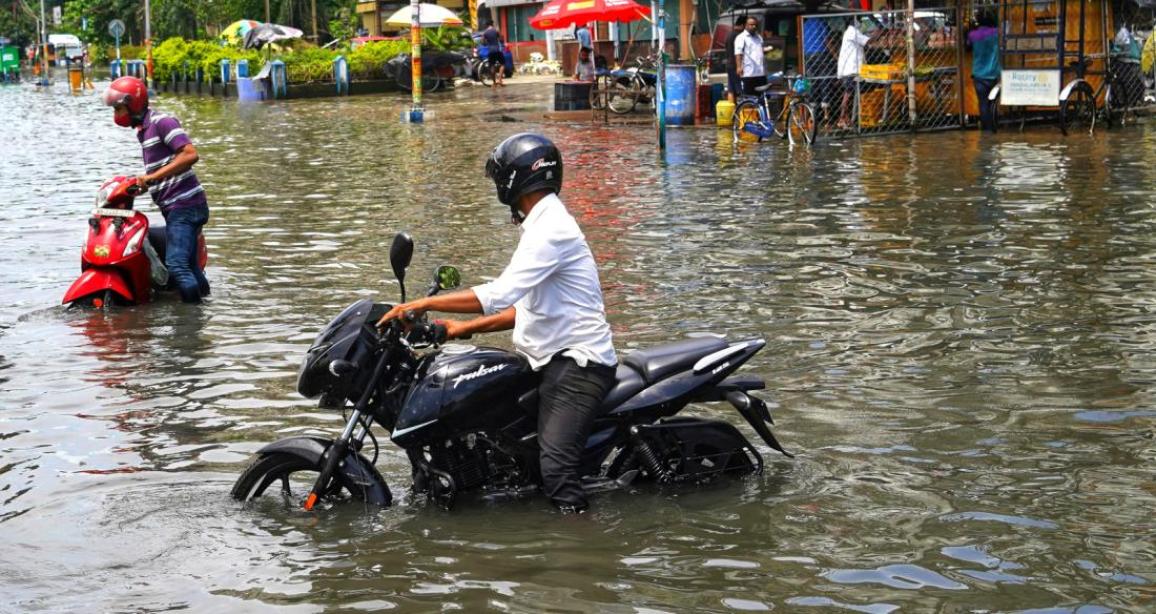
"Και αν δεν το ασφαλίσω για φυσικές καταστροφές τι γίνεται;", θα ρωτήσετε. Η απάντηση είναι: "Τίποτα!". Στην πραγματικότητα και από τη στιγμή που δεν υπάρχει κάποιου είδους ποινή για εκείνον που θα επιλέξει να μην ασφαλίσει τη μοτοσυκλέτα ή οποιοδήποτε άλλο όχημα έχει στην κατοχή του για φυσικές καταστροφές τότε δεν χρειάζεται και να το κάνει. Ωστόσο σε περίπτωση που γίνει φυσική καταστροφή και ένα όχημα υποστεί ζημιές, ο κάτοχός που δεν το έχει ασφαλίσει ανάλογα, βάσει του νόμου εξαιρείται "από κάθε επιχορήγηση κρατικής αρωγής για τα οχήματα που δεν έχουν ασφαλιστεί σύμφωνα με την παρ. 1", την οποία και διαβάσατε πιο πάνω. Έτσι το κράτος μοιάζει να τιμωρεί όσους δεν θα ασφαλίσουν το όχημά τους, ενώ επιβραβεύει με κρατική αρωγή εκείνους που δεν τη χρειάζονται αφού το έχουν ήδη ασφαλίσει, προσπαθώντας έτσι να εξαναγκάσει το κοινό να το κάνει. Ίσως μάλιστα αφαιρέσει το δικαίωμα της κρατικής αρωγής που κάποιος δικαιούται για το σπίτι του, αν ανακαλύψει ότι το όχημά του δεν είχε ασφαλιστεί ανάλογα.
Επίσης, όπως καταλαβαίνετε δεν είναι υποχρεωτική η κάλυψη για φυσικές καταστροφές ούτε για τα οχήματα που βρίσκονται σε διοικητική ακινησία. Σε κάθε περίπτωση η κάλυψη γίνεται βάσει της τρέχουσας εμπορικής αξίας του οχήματος και στην πλειοψηφία των περιπτώσεων το κόστος αναμένεται μικρό για τον ασφαλισμένο, αφού όπως γνωρίζετε, ειδικά στα αυτοκίνητα έχουμε τον πλέον γερασμένο στόλο στην ΕΕ.
Η μόνη -προς το παρόν τουλάχιστον- περίπτωση που η κάλυψη για φυσικές καταστροφές -και σεισμό- είναι υποχρεωτική είναι για τις εταιρείες που έχουν ετήσιο τζίρο από 500.000 ευρώ και πάνω, καθώς υπάρχει πρόστιμο ύψους 10.000 ευρώ, ενώ αν στα περιουσιακά τους στοιχεία περιλαμβάνονται και οχήματα τότε δεν θα λάβουν για αυτά κρατική αρωγή σε περίπτωση φυσικής καταστροφής.
Οι ασφαλιστικές εταιρείες έχουν ήδη έτοιμα τα νέα ασφαλιστήρια με προεπιλεγμένες τις καλύψεις για φυσικές καταστροφές και εσείς αυτό που πρέπει να θυμάστε από τη μεριά σας ως κάτοχοι είναι ότι έχετε το δικαίωμα να μην τις επιλέξετε αναλογιζόμενοι βέβαια και τις πιθανότητες (και τις συνέπειες) να βρεθεί η μοτοσυκλέτα σας καμένη από πυρκαγιά ή "πνιγμένη". Υπάρχει και το ενδεχόμενο του σεισμού, ο οποίος αν και πολύ πιο συχνός από οποιαδήποτε άλλη φυσική καταστροφή στην Ελλάδα, δεν περιλαμβάνεται στον νόμο, αν και οι ασφαλιστικές έχουν προβλέψει και για αυτόν.
Αυτό που δεν προβλέφθηκε επίσης και προς το παρόν δεν έχει γίνει κάποιος λόγος από τη μεριά των ασφαλιστικών είναι να μειωθούν οι χρεώσεις στις υπόλοιπες κατηγορίες του ασφαλιστηρίου ώστε να μην μετακυλήσει η αύξηση στο κοινό. Ο όγκος των οχημάτων που αναμένεται να ασφαλιστούν θα είναι τεράστιος -πολύ και ζεστό χρήμα θα μπει στα ταμεία τους- και στην πραγματικότητα, σε περίπτωση φυσικής καταστροφής, μόνο ένας πολύ μικρός αριθμός οχημάτων ενδέχεται να επηρεαστεί από αυτή και να χρειαστεί οι ασφαλιστικές να καταβάλλουν αποζημίωση.
Σε κάθε περίπτωση τώρα γνωρίζετε ότι δεν είστε υποχρεωμένοι να ασφαλίσετε τη μοτοσυκλέτα σας, το σκούτερ ή το παπί σας για φυσικές καταστροφές από την 1η του Ιούνη. Εξαναγκασμένοι ίσως...